Investissement immobilier
L’immobilier occupe une place particulière dans le cœur des Canadiens. Que ce soit la maison familiale à Saint-Bruno, un duplex dans le Plateau Mont-Royal ou un immeuble à revenus à Calgary, la pierre demeure l’un des placements les plus populaires du pays. Pourtant, investir dans l’immobilier n’a rien d’automatique : c’est une discipline qui demande de la méthode, de la connaissance du marché et une bonne dose de réalisme. Cet article pilier vous offre une vue d’ensemble complète de l’investissement immobilier au Canada, que vous soyez au tout début de votre réflexion ou déjà propriétaire d’un premier plex.
Pourquoi investir dans l’immobilier au Canada ?
L’immobilier est souvent comparé à un arbre fruitier : il faut du temps pour le planter, mais une fois mature, il produit des revenus année après année. Contrairement à un placement en bourse, que l’on peut acheter et vendre en quelques secondes, un immeuble demande de la patience, mais offre en retour une stabilité que peu d’actifs peuvent égaler.
Plusieurs facteurs expliquent l’attrait des investisseurs canadiens pour la pierre :
- La rareté de l’offre : la construction peine à suivre la croissance démographique, particulièrement dans le Grand Toronto, le Grand Vancouver et la région métropolitaine de Montréal, ce qui soutient la valeur des propriétés à long terme.
- L’effet de levier hypothécaire : peu de placements permettent d’acheter un actif de 500 000 avecunemisedefondsde100000avec une mise de fonds de 100 000avecunemisedefondsde100000 et de profiter de l’appréciation sur la valeur totale.
- Les revenus locatifs : les loyers des locataires remboursent une partie de l’hypothèque, transformant chaque paiement en capital accumulé.
- La protection contre l’inflation : la valeur des immeubles et les loyers ont historiquement augmenté avec le coût de la vie.
Cela dit, l’immobilier n’est pas une machine à argent facile. Les taux d’intérêt, les taxes, les inoccupations et les travaux imprévus peuvent rapidement gruger la rentabilité. Le but de cet article est justement de vous donner les clés pour distinguer un bon investissement d’un piège coûteux.
Les différentes façons d’investir dans l’immobilier
Contrairement à une idée reçue, devenir propriétaire d’un immeuble n’est pas la seule voie possible. Selon votre capital, votre temps disponible et votre tolérance au risque, plusieurs stratégies s’offrent à vous.
Les immeubles à revenus locatifs (plex)
C’est la forme la plus directe d’investissement immobilier. Au Canada, on parle souvent de plex : duplex, triplex, quadruplex, jusqu’aux immeubles de cinq logements et plus (qui relèvent alors du financement commercial). Un cas classique au Québec : acheter un triplex, habiter un logement et louer les deux autres. Ce modèle, appelé propriété occupée par le propriétaire, permet de réduire son coût de logement tout en se constituant un actif.
La revente ou le « flip » immobilier
Acheter une propriété sous-évaluée, la rénover et la revendre avec profit : le flip peut être lucratif, mais c’est aussi la stratégie la plus risquée. Elle exige une bonne connaissance des coûts de rénovation, un réseau d’entrepreneurs fiables et une capacité à supporter l’incertitude. Une erreur d’estimation de 40 000 surdestravauxpeuteffacertoutlebeˊneˊficeespeˊreˊ.
LesREIT(fiduciesdeplacementimmobilier)
Pourceuxquiveulentuneexpositionaˋl′immobiliersansgeˊrerdelocataires,lesFPI(fiduciesdeplacementimmobilier),ouREITenanglais,sontunealternativeinteˊressante.Coteˊesenbourse,ellesdeˊtiennentdesportefeuillesd′immeublescommerciaux,reˊsidentielsouindustrielsetversentdesdistributionsreˊgulieˋres.C′estunpeucommeinvestirdansunimmeubleaˋtraversunfondcommun:voustouchezvotrepartdesrevenussansjamaisavoiraˋreˊparerunetoilette.
Lalocationaˋcourtterme
PlateformescommeAirbnbontpopulariseˊlalocationmeubleˊeaˋcourtterme,notammentdansleszonestouristiquescommeCharlevoix,lesRocheusesoul′I^le−du−Prince−Eˊdouard.Attentiontoutefois:plusieursmunicipaliteˊs(Montreˊal,Vancouver,Queˊbec)imposentdeˊsormaisdespermisetdesrestrictionsstrictes.Ilestessentieldeveˊrifierlareˊglementationlocaleavantd′acheter.
Comprendrelarentabiliteˊ:leschiffresquicomptentvraiment
Investirsanscalculer,c′estnaviguersansboussole.Troisindicateursdoiventdevenirvosmeilleursamis.
Lerendementlocatifbrut
Ilsecalculeainsi:loyersannuels÷prixd′achat×100.Unduplexacheteˊ600000sur des travaux peut effacer tout le bénéfice espéré.
Les REIT (fiducies de placement immobilier)
Pour ceux qui veulent une exposition à l’immobilier sans gérer de locataires, les FPI (fiducies de placement immobilier), ou REIT en anglais, sont une alternative intéressante. Cotées en bourse, elles détiennent des portefeuilles d’immeubles commerciaux, résidentiels ou industriels et versent des distributions régulières. C’est un peu comme investir dans un immeuble à travers un fond commun : vous touchez votre part des revenus sans jamais avoir à réparer une toilette.
La location à court terme
Plateformes comme Airbnb ont popularisé la location meublée à court terme, notamment dans les zones touristiques comme Charlevoix, les Rocheuses ou l’Île-du-Prince-Édouard. Attention toutefois : plusieurs municipalités (Montréal, Vancouver, Québec) imposent désormais des permis et des restrictions strictes. Il est essentiel de vérifier la réglementation locale avant d’acheter.
Comprendre la rentabilité : les chiffres qui comptent vraiment
Investir sans calculer, c’est naviguer sans boussole. Trois indicateurs doivent devenir vos meilleurs amis.
Le rendement locatif brut
Il se calcule ainsi : loyers annuels ÷ prix d’achat × 100. Un duplex acheté 600 000surdestravauxpeuteffacertoutlebeˊneˊficeespeˊreˊ.
LesREIT(fiduciesdeplacementimmobilier)
Pourceuxquiveulentuneexpositionaˋl′immobiliersansgeˊrerdelocataires,lesFPI(fiduciesdeplacementimmobilier),ouREITenanglais,sontunealternativeinteˊressante.Coteˊesenbourse,ellesdeˊtiennentdesportefeuillesd′immeublescommerciaux,reˊsidentielsouindustrielsetversentdesdistributionsreˊgulieˋres.C′estunpeucommeinvestirdansunimmeubleaˋtraversunfondcommun:voustouchezvotrepartdesrevenussansjamaisavoiraˋreˊparerunetoilette.
Lalocationaˋcourtterme
PlateformescommeAirbnbontpopulariseˊlalocationmeubleˊeaˋcourtterme,notammentdansleszonestouristiquescommeCharlevoix,lesRocheusesoul′I^le−du−Prince−Eˊdouard.Attentiontoutefois:plusieursmunicipaliteˊs(Montreˊal,Vancouver,Queˊbec)imposentdeˊsormaisdespermisetdesrestrictionsstrictes.Ilestessentieldeveˊrifierlareˊglementationlocaleavantd′acheter.
Comprendrelarentabiliteˊ:leschiffresquicomptentvraiment
Investirsanscalculer,c′estnaviguersansboussole.Troisindicateursdoiventdevenirvosmeilleursamis.
Lerendementlocatifbrut
Ilsecalculeainsi:loyersannuels÷prixd′achat×100.Unduplexacheteˊ600000 qui génère 36 000 deloyersparanneˊeafficheunrendementbrutde6de loyers par année affiche un rendement brut de 6 %. C’est un point de départ utile, mais il ignore toutes les dépenses.
Le rendement net
En retranchant les taxes municipales et scolaires, l’assurance, l’entretien, la gestion et une provision pour l’inoccupation, on obtient une image beaucoup plus fidèle. En pratique, on estime souvent que les dépenses d’exploitation représentent 30 à 45 % des revenus bruts sur un petit immeuble résidentiel au Canada.
Le flux de trésorerie (cash flow)
C’est ce qui reste dans votre poche chaque mois après le paiement de l’hypothèque et des dépenses. Dans plusieurs marchés canadiens tendus, le cash flow mensuel est faible, voire négatif : l’investisseur parie alors sur l’appréciation et le remboursement du capital. Cette décision est légitime, mais elle doit être prise en pleine connaissance de cause, avec une capacité d’épargne suffisante pour absorber les mois difficiles.
Le financement hypothécaire : le moteur de votre investissement
Au Canada, le financement est l’un des leviers les plus puissants — et les plus dangereux — de l’investissement immobilier. Voici les points essentiels à maîtriser.
- Mise de fonds : comptez généralement au moins 20 % pour une propriété locative, puisque l’assurance hypothécaire de la SCHL n’est pas disponible pour les immeubles non occupés par le propriétaire.
- Test de stress : les prêteurs qualifient votre dossier au taux contractuel majoré ou au taux de référence, afin de vous assurer que vous pouvez supporter une hausse des taux.
- Amortissement : une période d’amortissement plus longue réduit les paiements mensuels, mais augmente les intérêts totaux payés.
- Report des intérêts déductibles : dans le cas d’un immeuble à revenus, les intérêts hypothécaires et les dépenses courantes sont généralement déductibles des revenus locatifs aux fins d’impôt. Consultez un comptable pour optimiser votre structure.
Une analogie utile : l’hypothèque est comme un cheval de trait. Bien dressé, il tire votre patrimoine vers l’avant pendant des décennies. Mais si vous surestimez sa force, c’est lui qui vous entraîne. Le surendettement est la première cause d’échec des investisseurs débutants.
Les pièges à éviter quand on débute
Chaque investisseur immobilier expérimenté a sa cicatrice. Voici les erreurs les plus fréquentes à éviter dès le départ.
- Sous-estimer les coûts d’entretien : toiture, fondation, thermopompe — une provision annuelle de 1 à 2 % de la valeur de l’immeuble pour l’entretien est un minimum prudent.
- Négliger la vérification préachat : une inspection professionnelle (500 à 1 000deloyersparanneˊeafficheunrendementbrutde6, parfois plus pour un immeuble à revenus) peut révéler des problèmes majeurs et devenir votre meilleur outil de négociation.
- Ignorer le droit du logement : au Québec, le Tribunal administratif du logement encadre les hausses de loyer et les évictions ; en Ontario, c’est le Landlord and Tenant Board. Connaître les règles de votre province est indispensable avant de signer le premier bail.
- Acheter sur une émotion : « c’est charmant » n’est pas un critère financier. Laissez les chiffres décider, pas le coup de cœur.
- Se concentrer uniquement sur la négative : certains investisseurs refusent tout simplement de se lancer parce que le marché semble hors de portée. Or, il existe des marchés secondaires — Gatineau, Trois-Rivières, Sherbrooke, Windsor, Halifax — où les ratios prix/loyer restent abordables.
Bâtir son équipe et passer à l’action
L’immobilier est un sport d’équipe. Autour de vous, quatre intervenants font la différence entre une expérience réussie et un cauchemar : un courtier hypothécaire qui connaît les prêteurs ouverts aux investisseurs, un inspecteur en bâtiment rigoureux, un comptable familier avec l’immobilier locatif et un avocat ou notaire pour sécuriser vos transactions. À mesure que votre portefeuille grandit, un gestionnaire de propriétés peut aussi vous libérer du temps quotidien.
Voici une feuille de route simple pour vos premiers pas :
- Évaluez votre capacité financière : mise de fonds, coussin d’urgence, dossier de crédit.
- Définissez votre stratégie : plex occupé, pure location, flip ou FPI.
- Choisissez un marché et étudiez-le en profondeur pendant quelques mois : prix, loyers, taux d’inoccupation, projets d’infrastructure.
- Rencontrez votre courtier et faites préqualifier votre financement.
- Visitez, analysez, négociez — puis faites inspecter avant d’acheter.
L’investissement immobilier au Canada récompense la patience et la rigueur bien plus que la chance. En comprenant les chiffres, en respectant votre capacité d’emprunt et en vous entourant des bonnes personnes, vous transformez un marché intimidant en un véhicule solide pour bâtir votre liberté financière, un logement à la fois.
Comment rendre les revenus immobiliers plus prévisibles malgré les aléas du marché ?
Un immeuble entièrement loué peut présenter des difficultés de trésorerie. Entre les retards de paiement, les travaux imprévus, les renouvellements hypothécaires et les changements de…
Lire la suite
Comment diversifier ses actifs immobiliers sans disperser inutilement son capital ?
Posséder plusieurs immeubles ne garantit pas un portefeuille immobilier diversifié. Deux propriétés situées dans des villes différentes peuvent dépendre des mêmes conditions de financement, accueillir…
Lire la suite
Quels facteurs favorisent une plus-value immobilière durable à long terme au Canada ?
Une propriété peut prendre beaucoup de valeur pendant quelques années sans constituer un bon investissement immobilier à long terme. Au Canada, la plus-value durable dépend…
Lire la suite
Comment construire un portefeuille immobilier cohérent sans accumuler les mêmes risques ?
Posséder plusieurs propriétés ne suffit pas à construire un portefeuille immobilier résilient. Trois immeubles situés dans des quartiers différents peuvent dépendre du même marché de…
Lire la suite
Comment mesurer la performance d’un portefeuille immobilier sans regarder seulement sa valeur ?
Un portefeuille immobilier peut afficher une hausse importante de valeur tout en générant moins de liquidités, davantage de charges et un risque financier croissant. Pour…
Lire la suite
Comment évaluer le potentiel de valorisation d’un bien avant de l’acheter ?
Une propriété affichée sous le prix moyen du quartier n’est pas nécessairement une bonne occasion. Son prix peut refléter des réparations coûteuses, une configuration peu…
Lire la suite
Comment viser une plus-value rapide après rénovations sans sous-estimer les coûts ?
Une maison achetée sous le prix du marché, rénovée puis revendue quelques mois plus tard peut sembler offrir une plus-value intéressante. Pourtant, une différence positive…
Lire la suite
Comment calculer le flux de trésorerie mensuel d’un investissement locatif ?
Un immeuble qui encaisse 4 000 $ de loyers mensuels ne vous laisse pas nécessairement 4 000 $ à dépenser. Entre les taxes municipales, les…
Lire la suite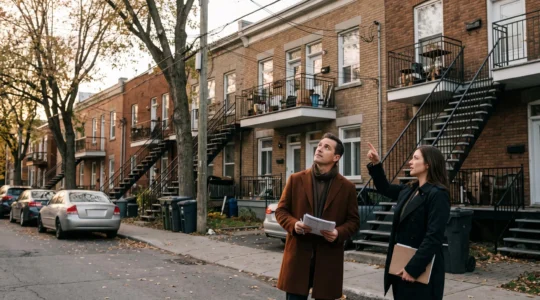
Comment analyser un immeuble à revenus avant de l’acheter ?
Un immeuble à revenus doit être analysé comme une activité économique avant d’être considéré comme un patrimoine immobilier. Le prix demandé, les loyers annoncés et…
Lire la suite